O lojista automatiza a cobrança das parcelas de crediário por meio de um sistema de gestão integrado ao WhatsApp e aos meios de pagamento bancários. O software programa o envio de lembretes antes do vencimento, calcula juros diários para faturas atrasadas e gera códigos PIX atualizados sem intervenção humana.
O que é uma régua de cobrança automatizada para crediário?
Quais mensagens enviar antes do vencimento da parcela do celular?
A configuração das mensagens exige estratégia e cordialidade. O tom da comunicação afeta diretamente a resposta do consumidor. Uma mensagem ríspida afasta o cliente e prejudica a recompra futura na loja. Uma mensagem amigável mantém o relacionamento saudável e incentiva a indicação da loja para amigos. A régua de cobrança divide as mensagens em fases preventivas e fases reativas. A fase preventiva foca no lembrete amigável. A fase reativa foca na negociação e no alerta de bloqueio do aparelho. A loja de celular precisa estruturar um calendário lógico de contatos. O excesso de mensagens irrita o consumidor. A falta de comunicação aumenta os atrasos. O equilíbrio perfeito envolve avisos pontuais associados a facilidades de pagamento. O cliente precisa ler a mensagem e encontrar a solução em apenas um clique.| Momento da Cobrança | Tipo de Mensagem | Canal Principal | Objetivo da Ação |
|---|---|---|---|
| 3 dias antes do vencimento | Lembrete amigável | Evitar o esquecimento e oferecer o PIX Copia e Cola. | |
| No dia do vencimento | Aviso de vencimento hoje | WhatsApp e SMS | Garantir o pagamento na data correta sem juros. |
| 1 dia após o vencimento | Alerta de atraso inicial | Informar o início da cobrança de multas e juros diários. | |
| 5 dias após o vencimento | Notificação de bloqueio | Avisar sobre o bloqueio iminente do aparelho por falta de pagamento. | |
| 15 dias após o vencimento | Proposta de renegociação | WhatsApp e Ligação | Oferecer opções de parcelamento da dívida acumulada. |
Como calcular os juros de atraso nas parcelas de celular automaticamente?
O cálculo manual de juros representa um risco jurídico e financeiro para a loja de celular. O Código de Defesa do Consumidor impõe limites estritos para a cobrança de penalidades por atraso. A loja cobra no máximo 2% de multa sobre o valor da parcela vencida. A taxa de juros moratórios não ultrapassa 1% ao mês, aplicada de forma proporcional aos dias de atraso. O operador de caixa erra facilmente essa matemática durante a rotina corrida da loja. O cálculo incorreto gera devoluções de valores em dobro e processos no Procon. A automação elimina totalmente a necessidade de calcular juros com calculadoras ou planilhas. O sistema de gestão da loja armazena o valor original da parcela e a data de vencimento exata. O software cruza essa data com o calendário atual. O programa aplica a multa de 2% no primeiro dia útil após o vencimento. O algoritmo divide a taxa de 1% por trinta dias para encontrar o fator diário de juros. O sistema multiplica esse fator pelo número de dias exatos de atraso. O resultado aparece na tela instantaneamente em forma de um novo boleto ou link de PIX. Os dados estatísticos do IBGE apontam que o orçamento das famílias varia bastante durante o mês. A maioria dos trabalhadores recebe o salário no quinto dia útil. O cliente que compra o celular com vencimento no dia 20 pode atrasar o pagamento propositalmente até o início do mês seguinte. A loja precisa cobrar juros rigorosamente nesse período para desestimular essa prática. O cliente precisa entender que financiar a compra pelo crediário da loja tem um custo em caso de quebra do contrato. O recálculo automático agiliza o atendimento de clientes inadimplentes. O consumidor atrasado comparece à loja física para regularizar a situação após dez dias. O vendedor digita o CPF do cliente no sistema. A tela mostra o valor da parcela original acrescida dos exatos R$ 4,00 de multa e R$ 0,60 de juros diários. O cliente visualiza a transparência do processo. O atendente imprime o recibo detalhado. A clareza no cálculo evita discussões no balcão da loja e garante o respeito mútuo.
Como funciona o bloqueio progressivo por atraso no celular vendido no boleto?
A venda no crediário próprio exige garantias fortes para proteger o capital do lojista. O bloqueio do aparelho surge como a ferramenta de cobrança mais eficaz no mercado de smartphones. A loja vincula o celular a um sistema de gerenciamento de dispositivos móveis antes de entregar a caixa ao cliente. Esse software de proteção comunica o status financeiro do cliente diretamente ao sistema operacional do celular. A régua de cobrança automatizada dispara comandos de bloqueio de acordo com os dias de atraso. O bloqueio progressivo educa o cliente gradualmente. A loja não desliga o celular completamente no primeiro dia de atraso. Essa ação drástica gera processos judiciais e revolta o consumidor. O sistema aplica restrições leves no início. O software aumenta o rigor conforme a dívida envelhece. A comunicação acompanha cada etapa do processo.- Dia 1 do atraso: O sistema envia apenas a mensagem de texto com o valor atualizado e a multa. O celular do cliente continua funcionando normalmente sem restrições.
- Dia 5 do atraso: O software exibe uma notificação persistente na tela do smartphone. A mensagem na tela avisa sobre o risco de bloqueio e fornece o número do WhatsApp da loja para negociação.
- Dia 10 do atraso: O sistema bloqueia o uso de aplicativos de entretenimento e redes sociais. O cliente consegue fazer chamadas telefônicas e enviar mensagens de texto normais.
- Dia 15 do atraso: A automação bloqueia a tela principal do aparelho completamente. O smartphone exibe um QR Code na tela para o pagamento imediato da parcela em atraso via PIX.
- Confirmação de pagamento: O sistema do banco identifica a transferência via PIX. A plataforma de gestão envia o comando de liberação imediata pela internet e a tela do celular desbloqueia em segundos.
Quais meios de pagamento usar na cobrança automática de crediário?
O sucesso da cobrança automatizada depende da facilidade de pagamento oferecida ao consumidor. O cliente recebe a notificação no celular e precisa resolver o problema naquele exato momento. A fricção no processo de pagamento gera desistência. A loja perde a oportunidade de recuperar o valor em atraso se exigir que o cliente se desloque até a agência bancária ou até a loja física. O PIX Copia e Cola domina as preferências dos lojistas na atualidade. O sistema de gestão gera um código único e atrelado àquela fatura específica. O software envia o código pelo WhatsApp. O cliente copia o texto e abre o aplicativo do banco no próprio celular. O valor da parcela atualizada aparece automaticamente na tela do banco. O pagamento compensa em segundos. O Sebrae aponta o PIX como a principal revolução nos recebimentos das pequenas e médias empresas nos últimos anos. A conciliação bancária ocorre sem intervenção humana. O sistema identifica o pagamento instantaneamente e muda o status da fatura para "paga" no painel da loja. O boleto bancário registrado ainda possui espaço nas operações de crediário. Muitos clientes tradicionais preferem imprimir o documento e pagar na casa lotérica. A automação gera boletos com registro imediato no sistema da federação bancária. O cliente recebe o arquivo em formato PDF por e-mail ou WhatsApp. O lojista paga uma tarifa por cada boleto compensado. O tempo de liquidação leva até um dia útil completo. O sistema exige a leitura do arquivo de retorno do banco no dia seguinte para dar baixa na parcela no crediário. O link de cartão de crédito atende os clientes que desejam renegociar faturas muito atrasadas. O consumidor acumula três parcelas vencidas do celular. O valor total ultrapassa o limite disponível na conta corrente. A automação gera um link de pagamento da operadora de cartão. O cliente divide a dívida acumulada em novas prestações no cartão de crédito. A loja transfere o risco de crédito do crediário próprio para o banco emissor do cartão. A plataforma atualiza o saldo devedor e retoma a régua de cobrança normal para as parcelas futuras do carnê original.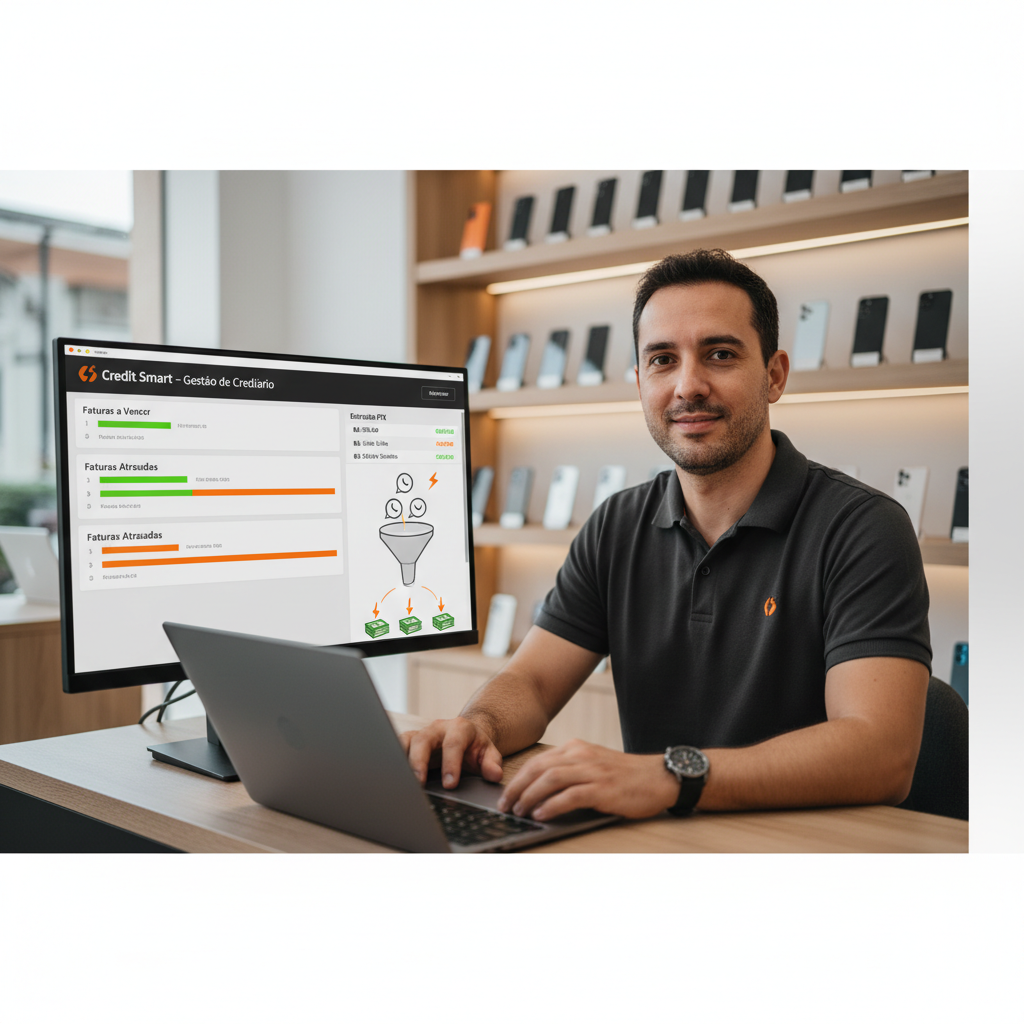
Como reduzir a inadimplência na venda de celular no crediário próprio?
A automação da cobrança funciona como a última linha de defesa contra o prejuízo na loja de celulares. A redução real da inadimplência começa muito antes da data de vencimento da parcela. O lojista previne os atrasos através de uma análise de crédito rigorosa no momento da venda. O sistema de crediário próprio consulta bases de proteção ao crédito em tempo real. O software devolve um escore numérico que indica o grau de risco daquele CPF específico. O cruzamento entre o risco de crédito inicial e a régua de cobrança posterior define o sucesso do crediário. Um cliente com escore excelente recebe aprovação imediata com pouca entrada. A régua de cobrança deste perfil adota um tom suave e envia o primeiro lembrete apenas na véspera do vencimento. A loja preserva a excelente experiência de compra desse consumidor premium. O gestor aplica regras flexíveis para pequenos atrasos de um ou dois dias. O cenário muda completamente para clientes com escore mediano ou histórico de atrasos anteriores na própria rede. A loja exige uma entrada financeira correspondente a quarenta por cento do valor do celular. A régua de cobrança assume uma postura ativa e preventiva. O sistema inicia os contatos cinco dias antes do vencimento da primeira parcela. O envio diário de mensagens educacionais reforça a importância de manter a data em dia para não sofrer o bloqueio do aparelho. A plataforma reduz a tolerância e dispara o alerta de restrição da tela logo no segundo dia de atraso. O acompanhamento diário dos relatórios gerenciais orienta as decisões do dono da loja. O painel do sistema exibe gráficos detalhados sobre as faturas geradas, faturas pagas no prazo, faturas pagas com atraso e faturas perdidas. O gestor visualiza qual modelo de celular apresenta a maior taxa de calote. O lojista percebe que celulares top de linha vendidos sem entrada geram dor de cabeça na hora da cobrança. O gerente altera as regras do motor de crédito para exigir uma entrada maior nesses modelos específicos. A gestão de ponta a ponta fortalece o fluxo de caixa, protege o estoque e garante a sobrevivência da empresa no competitivo varejo de smartphones.Perguntas frequentes sobre cobrança de crediário de celular
Como cobrar um cliente que atrasou a parcela do celular?
A loja utiliza o envio automatizado de mensagens de WhatsApp via sistema de gestão. O lojista configura alertas amigáveis contendo o valor atualizado e a chave PIX para pagamento. O tom da mensagem varia conforme o número de dias em atraso.
Pode mandar mensagem de cobrança no WhatsApp do cliente todo dia?
O Código de Defesa do Consumidor proíbe a cobrança abusiva, ameaçadora ou que cause constrangimento. A loja configura a régua automatizada para enviar lembretes pontuais e espaçados, respeitando rigorosamente os horários comerciais e evitando mensagens repetitivas excessivas.
Quantos dias de atraso a loja pode bloquear o celular?
A loja inicia as restrições progressivas após os primeiros dias de inadimplência, dependendo das cláusulas previstas no contrato assinado no momento da compra. O bloqueio total ocorre geralmente após 15 dias de atraso, com avisos prévios claros exibidos na tela.
Como gerar um link de pagamento atualizado para crediário atrasado?
O sistema de crediário da loja calcula os juros e a multa diária de forma autônoma. O software gera um código PIX Copia e Cola ou um boleto bancário contendo o valor exato recalculado até a presente data, facilitando a liquidação imediata da pendência.
Qual a taxa máxima de juros por atraso em crediário de loja?
A legislação brasileira limita a multa por atraso no crediário próprio ao patamar de 2% sobre o valor da parcela. Os juros moratórios atingem o limite máximo de 1% ao mês, aplicados de forma proporcional aos dias corridos após a data de vencimento.