O custo real de um celular ultrapassa o valor impresso na nota fiscal do fornecedor. O cálculo exato exige somar impostos antecipados, frete logístico, comissões de venda e uma fração das despesas operacionais da loja. Ignorar esses fatores compromete o controle de caixa e gera prejuízos ocultos no fechamento do mês.
O que compõe o custo direto de aquisição do aparelho?
Como ratear o custo operacional da loja entre os celulares?
O rateio de despesas fixas divide os custos de manutenção da loja entre os produtos vendidos no mês. A técnica atribui uma fatia proporcional do aluguel, da energia elétrica e dos salários a cada smartphone comercializado.
A loja de celulares possui despesas que não dependem do volume de vendas. O aluguel do ponto comercial vence todo mês. O salário dos funcionários fixos exige pagamento regular. A conta de internet, o serviço de segurança e as despesas com o contador formam o custo fixo da empresa. Esses boletos saem do caixa da loja independentemente da saída de um ou de cem aparelhos. O desafio da gestão financeira consiste em embutir essas despesas no preço de cada celular. O lojista usa o rateio de custos para resolver esse problema. O Sebrae indica que a falha na identificação dos custos fixos representa uma das principais causas de fechamento de pequenas empresas. O método mais eficaz no varejo de celulares envolve o rateio por faturamento. O gestor calcula o total de despesas fixas do mês anterior. Em seguida, ele calcula o faturamento bruto total do mesmo período. A divisão das despesas fixas pelo faturamento bruto gera um percentual. Esse percentual representa o peso da operação sobre cada produto vendido. Considere um cenário hipotético para ilustrar a técnica. A loja tem despesas fixas de dez mil reais por mês. O faturamento bruto médio atinge cem mil reais mensais. A divisão indica que o custo fixo consome dez por cento das receitas da loja. O lojista aplica esse percentual de dez por cento sobre o preço de venda planejado para cada novo aparelho. Um celular vendido por mil reais precisa destinar cem reais para pagar o aluguel e a luz da loja. Algumas redes de lojas adotam o rateio por volume de peças. O gestor divide o custo fixo mensal pela quantidade média de celulares vendidos. Esse método simplifica o cálculo, mas apresenta distorções em lojas com mix de produtos muito variado. O rateio por volume cobra a mesma fatia de aluguel de um smartphone básico e de um aparelho de última geração. O rateio por faturamento respeita o valor agregado de cada mercadoria. O lojista escolhe o método que melhor espelha a realidade do seu estoque.| Método de Rateio | Base de Cálculo | Vantagem para Loja de Celular | Desvantagem Principal | Indicação de Uso |
|---|---|---|---|---|
| Por Faturamento | Despesas Fixas ÷ Receita Bruta | Distribui o peso conforme o preço do aparelho. | Exige histórico estável de vendas mensais. | Lojas com mix amplo (básicos a premium). |
| Por Volume (Peças) | Despesas Fixas ÷ Quantidade Vendida | Fórmula simples e direta por unidade. | Sobrecarrega aparelhos baratos com custo alto. | Lojas especializadas em uma única faixa de preço. |
| Por Metragem | Despesas Fixas ÷ Área da Loja (m²) | Ideal para locações em shoppings. | Complexo para aplicar no custo unitário do celular. | Franquias com quiosques e lojas padrão. |
| Por Margem de Contribuição | Despesas Fixas ÷ Margem Total | Foca na lucratividade real do produto. | Demanda controle rigoroso de custos variáveis. | Redes de lojas com gestão financeira avançada. |
| Misto (Volume + Valor) | Média ponderada dos dois métodos | Equilibra o impacto de capas e celulares caros. | Cálculo manual inviável, exige software. | Operações com alto volume de acessórios. |
Quais custos variáveis incidem no momento da venda do celular?
O custo variável representa toda despesa que ocorre apenas quando a loja concretiza a venda de um produto. As taxas das operadoras de cartão e as comissões pagas aos vendedores lideram essa categoria no varejo.
A precificação correta exige atenção ao momento do checkout no caixa. O lojista aprova a venda, mas o valor integral não entra na conta bancária da empresa. As instituições financeiras retêm uma porcentagem a cada transação processada nas maquininhas. A taxa de crédito à vista difere da taxa de crédito parcelado. As vendas em doze vezes sem juros geram o maior custo financeiro para o lojista. A antecipação de recebíveis consome uma fatia ainda maior da margem de lucro. O gestor precisa mapear a taxa média de cartão da loja. O lojista estipula uma política de comissionamento para a equipe de vendas. A loja paga uma porcentagem sobre o valor do celular vendido ou sobre o lucro gerado na operação. Essa comissão compõe o custo variável direto do produto. Um vendedor que recebe dois por cento de comissão sobre uma venda de dois mil reais retira quarenta reais da margem daquele aparelho específico. A loja também paga impostos sobre o faturamento no momento da emissão da nota fiscal de saída (Simples Nacional, Lucro Presumido ou Lucro Real). O contador informa a alíquota exata que o lojista deve abater de cada venda. Embalagens representam outro custo variável muitas vezes ignorado. A sacola personalizada da loja custa dinheiro. Brindes oferecidos para fechar a venda, como películas ou capas básicas, entram no cálculo do custo daquele celular. A soma das taxas de cartão, impostos sobre venda, comissões e insumos forma o Custo Variável Total. O gestor converte esse valor em um percentual e subtrai diretamente do preço final de venda. Esse processo revela quanto dinheiro realmente sobra na conta da empresa após a entrega do aparelho ao cliente. O acompanhamento rigoroso dos custos variáveis protege a loja contra a ilusão do faturamento alto. A Fecomércio CE destaca que o volume de vendas no varejo não garante lucro se a estrutura de custos estiver desequilibrada. O lojista que foca apenas em bater a meta do dia muitas vezes concede descontos excessivos. O desconto reduz o preço de venda, mas o custo de aquisição e as despesas fixas rateadas permanecem idênticos. A combinação de descontos altos com taxas de parcelamento engole a margem de contribuição. O celular sai da loja, mas a venda gera prejuízo financeiro.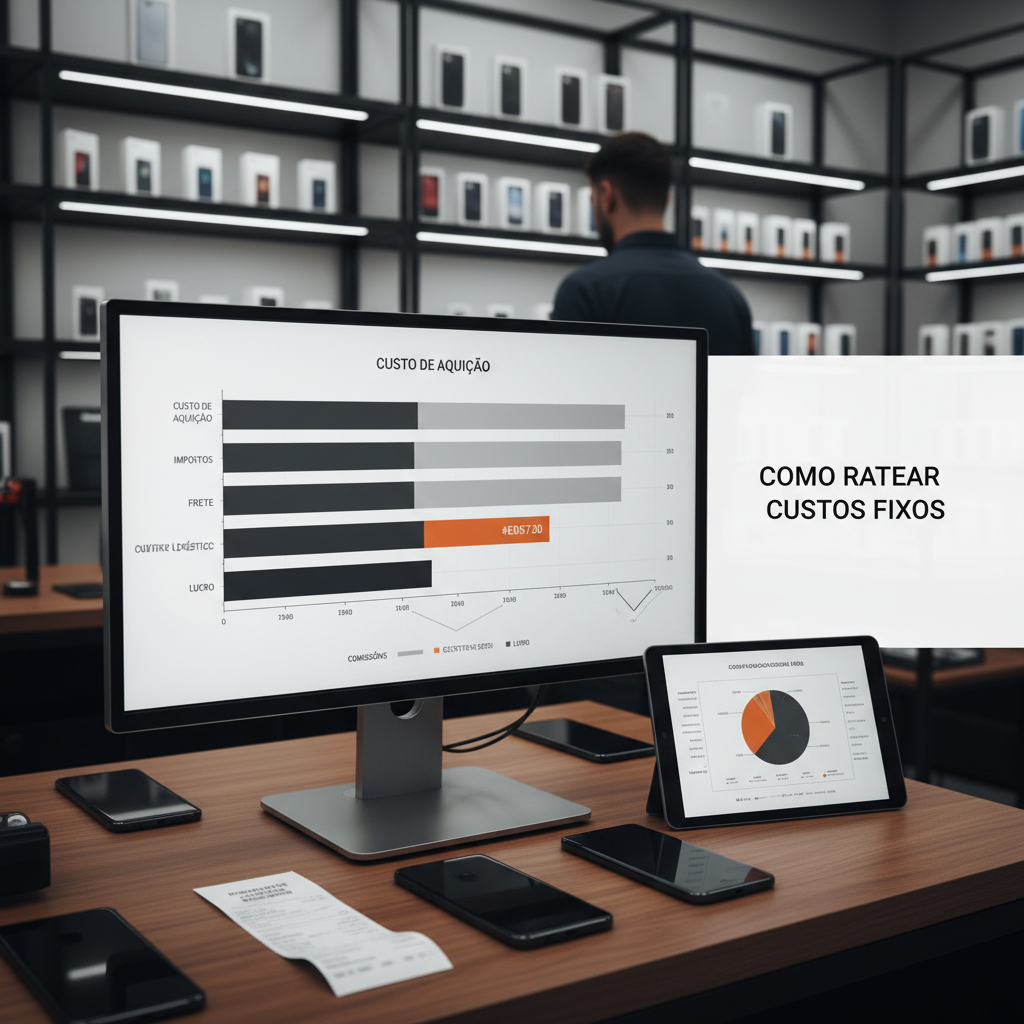
Como estruturar o cálculo da margem de contribuição na loja?
A margem de contribuição indica o valor financeiro que sobra da venda após o desconto dos custos variáveis e do custo de aquisição. O lojista usa essa sobra para pagar as despesas fixas e gerar lucro limpo.
O cálculo da margem de contribuição separa as empresas profissionais das lojas amadoras. O gestor precisa entender que o lucro não equivale à diferença entre o preço de compra e o preço de venda. A fórmula exige método e disciplina matemática. O lojista reúne os dados do custo de aquisição (produto, impostos, frete). Ele soma os percentuais de custos variáveis (imposto sobre venda, comissão, taxa de cartão). O lojista subtrai essas duas fatias do preço final pago pelo cliente. O resultado aponta a margem de contribuição nominal do smartphone. A loja estabelece metas de margem de contribuição baseadas no ponto de equilíbrio financeiro. O ponto de equilíbrio ocorre quando a soma das margens de contribuição de todos os celulares vendidos empata com o total de despesas fixas mensais. A partir desse volume de vendas, cada novo aparelho vendido começa a gerar lucro líquido real para os sócios. O gestor financeiro monitora o mix de produtos para garantir o equilíbrio. Aparelhos premium oferecem margens financeiras maiores, mas giram lentamente. Aparelhos de entrada giram rápido no estoque, mas entregam margens apertadas. A organização dessa rotina requer padronização. O lojista cria uma estrutura lógica para precificar cada lote que chega do fornecedor. O processo evita decisões baseadas em palpites e protege a saúde financeira da empresa. Siga as etapas abaixo para padronizar o cálculo de custos do seu estoque.- Documente o custo de aquisição: Registre o valor unitário da mercadoria na nota fiscal. Some o ICMS Substituição Tributária cobrado na operação. Adicione o IPI se houver destaque na nota. Divida o valor do frete pelo número de itens e some ao custo unitário do aparelho.
- Mapeie as taxas de transação: Liste os percentuais de desconto do cartão de crédito, débito e Pix. Calcule a taxa média de antecipação bancária utilizada pela loja. Determine o percentual do imposto sobre faturamento gerado pela venda daquele aparelho (Simples Nacional ou outra modalidade).
- Calcule a comissão da equipe: Estipule o valor financeiro ou o percentual pago ao vendedor por aquela categoria de aparelho. Adicione eventuais bônus por atingimento de metas ou incentivos para venda de acessórios agregados ao celular principal.
- Defina o rateio operacional: Extraia o total de despesas fixas do mês anterior (aluguel, salários fixos, contador, luz, internet). Divida esse valor pelo faturamento bruto total do mesmo período. Multiplique o percentual resultante pelo preço de venda planejado para o novo aparelho.
- Subtraia tudo do preço final: Pegue o preço de prateleira sugerido para o consumidor final. Subtraia o custo de aquisição (passo 1). Subtraia as taxas e comissões (passos 2 e 3). Subtraia a fatia do custo fixo (passo 4). O valor restante representa seu lucro líquido exato. Ajuste o preço sugerido caso o lucro líquido fique negativo ou abaixo da meta.
Como analisar os custos e margens no dashboard diário?
O dashboard de gestão financeira centraliza os indicadores vitais da loja em gráficos visuais de fácil interpretação. A tela exibe o custo médio do estoque, o faturamento do dia e a margem de contribuição de cada linha de smartphones.
A conferência de caixa manual no fim do expediente já não atende a complexidade do varejo moderno. O gestor da loja de celular precisa visualizar o impacto dos custos em tempo real. O dashboard cruza as informações de venda do frente de caixa com as notas de entrada registradas no sistema. O lojista observa imediatamente se o custo dos produtos vendidos (CPV) daquele dia respeitou as metas da empresa. Gráficos de barras demonstram a fatia de impostos, o volume de comissões pagas e a lucratividade bruta da operação diária. O acompanhamento pelo dashboard inibe a concessão descontrolada de descontos pelos vendedores. O sistema calcula a margem mínima aceitável e bloqueia vendas que geram prejuízo. O proprietário da loja avalia o desempenho de cada filial da rede através dos mesmos indicadores. Ele compara o ticket médio, analisa o custo operacional de cada unidade e identifica quais lojas apresentam melhor rentabilidade. A tecnologia substitui a intuição pela análise de dados concretos. A gestão baseada em evidências reduz o desperdício financeiro e otimiza as compras futuras junto aos fornecedores. A precisão do dashboard depende da alimentação correta dos dados. O lojista treina a equipe financeira para dar entrada nas notas fiscais de forma rigorosa. Cada centavo de frete ou imposto repassado precisa constar no registro do produto. O controle financeiro estrito garante que o preço de etiqueta reflita a realidade operacional da loja. O lojista que domina a formação de preços constrói uma operação sustentável. Ele paga os custos invisíveis, remunera a equipe corretamente e protege a lucratividade do seu negócio.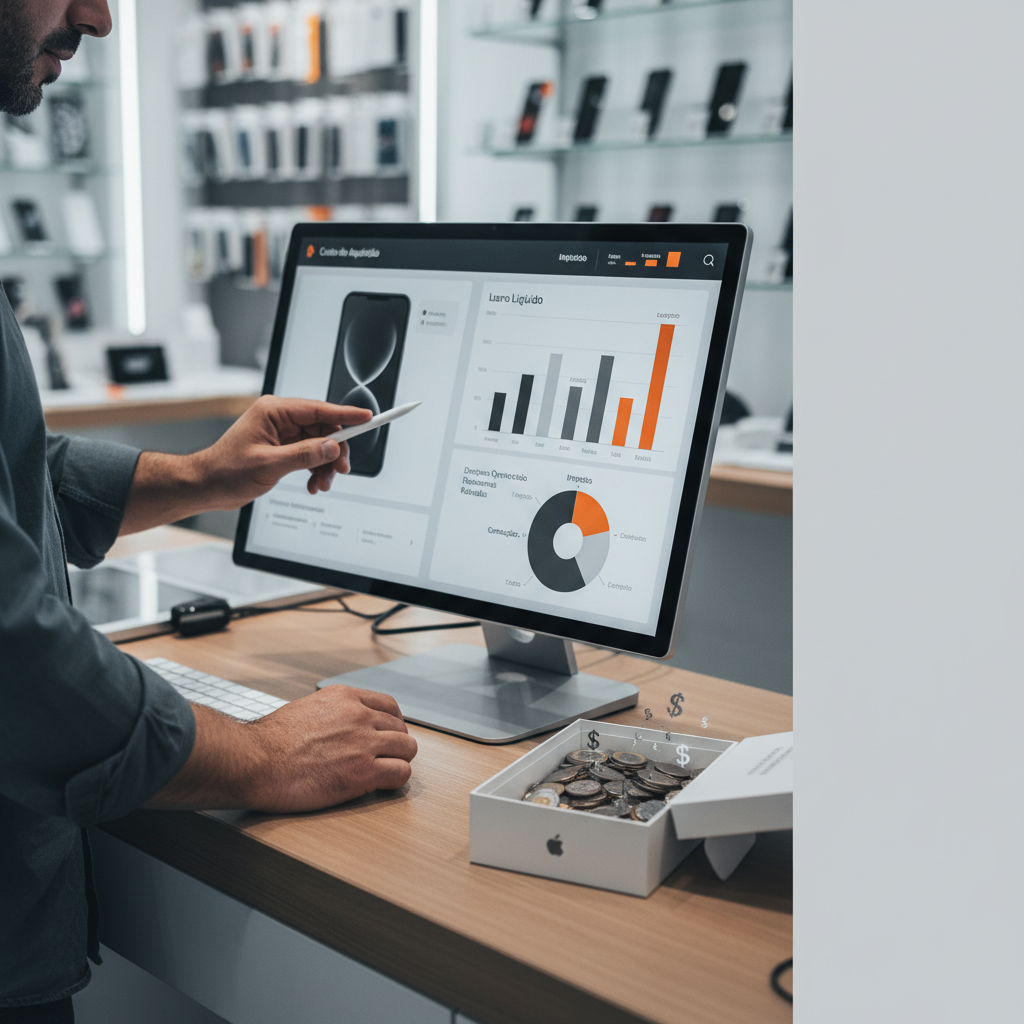
Perguntas frequentes sobre formação de preço de celulares
Como calcular o preço de venda de um celular?
O preço de venda exige a soma do custo de aquisição (produto, frete, impostos de compra), dos custos variáveis (taxas de cartão, comissões, impostos de venda) e de uma porcentagem referente às despesas fixas da loja. Após somar esses fatores, o lojista adiciona a margem de lucro líquido desejada.
Qual a margem de lucro ideal de um celular?
A margem de lucro líquido no varejo de smartphones gira em torno de 5% a 15% após o desconto de todos os custos e despesas operacionais. Aparelhos de entrada geralmente operam com margens menores, enquanto modelos premium e lançamentos permitem percentuais ligeiramente maiores.
Como calcular o markup de mercadoria no varejo?
O markup utiliza um índice multiplicador sobre o custo de aquisição para formar o preço de venda. O lojista calcula o índice dividindo o número 100 pela diferença entre 100 e a soma dos percentuais de despesas fixas, despesas variáveis e lucro desejado. Multiplique o custo do produto pelo índice encontrado.
O que é margem de contribuição do produto?
A margem de contribuição representa o valor financeiro que sobra da venda de um celular após subtrair o seu custo de aquisição e as despesas variáveis diretas (como comissões e taxas). Esse valor restante paga os custos fixos da loja e compõe o lucro final da empresa.
Como calcular o custo unitário do estoque?
O gestor divide o valor total pago em uma nota fiscal pela quantidade de itens recebidos. O cálculo exige incluir o valor do IPI, do frete e da substituição tributária no montante total da nota antes de realizar a divisão pelas unidades que darão entrada no sistema da loja.