O Código de Situação da Operação no Simples Nacional (CSOSN) identifica a tributação de empresas optantes por esse regime. O Código de Situação Tributária (CST) atende empresas do regime normal. Lojas de celular no Simples Nacional usam o CSOSN na emissão de notas fiscais de venda aos consumidores finais.
Qual é a diferença entre CSOSN e CST de ICMS na nota fiscal?
A diferença principal reside no regime tributário da empresa emissora da nota fiscal. As empresas enquadradas no Simples Nacional utilizam obrigatoriamente o CSOSN para classificar suas operações de venda. As empresas optantes pelo Lucro Presumido ou Lucro Real utilizam o CST. Ambos os códigos comunicam à Secretaria da Fazenda (SEFAZ) como o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) incide sobre aquela mercadoria específica.
O lojista de celular lida com ambos os códigos diariamente, mesmo pertencendo ao Simples Nacional. O proprietário da loja emite suas notas de saída (NF-e ou NFC-e) com o CSOSN. No entanto, ele recebe as notas de entrada (compras de distribuidores ou fabricantes) preenchidas com o CST. O sistema de gestão da loja precisa converter o CST do fornecedor para o CSOSN correspondente no momento de registrar o estoque. O Sebrae orienta que essa conversão correta evita o pagamento duplicado de impostos estaduais.
O preenchimento exato desses campos valida o arquivo XML da nota fiscal no servidor do governo. A SEFAZ cruza o código informado com o tipo de produto vendido. O cruzamento utiliza a Nomenclatura Comum do Mercosul (NCM). Um smartphone, registrado sob o NCM 8517.13.00, possui regras tributárias rígidas em todos os estados brasileiros. O sistema rejeita notas fiscais que apresentem contradições entre o NCM do aparelho e o CSOSN indicado pelo emitente.
O que significa CSOSN na emissão de nota fiscal para loja de celular?
O CSOSN padroniza as operações comerciais das empresas enquadradas no regime simplificado e indica a origem da mercadoria e a forma de tributação. O código completo possui quatro dígitos. O primeiro dígito aponta a origem do produto. Os três dígitos seguintes formam o CSOSN propriamente dito. A loja de celular utiliza diferentes códigos dependendo do produto vendido no balcão.
O dígito de origem varia de 0 a 8. O dígito 0 indica mercadoria nacional. O dígito 1 indica mercadoria estrangeira importada diretamente. O dígito 2 indica mercadoria estrangeira adquirida no mercado interno. A maioria dos smartphones vendidos no Brasil possui origem 0, 4 (nacional cuja produção atende ao processo produtivo básico) ou 2. A identificação correta da origem antecede a escolha do CSOSN.
As lojas de celular utilizam três códigos CSOSN principais na operação diária. O conhecimento detalhado de cada um previne passivos tributários e ajusta o fluxo de caixa do varejo eletrônico.
Como funciona o CSOSN 102 para venda de acessórios?
O CSOSN 102 indica uma venda tributada pelo Simples Nacional sem permissão de crédito de ICMS. As lojas de eletrônicos utilizam este código para produtos que não sofrem Substituição Tributária (ST) no estado de atuação. Cabos avulsos, algumas marcas de fones de ouvido simples, suportes veiculares e películas protetoras frequentemente recebem essa classificação. O valor da venda entra no cálculo mensal do Documento de Arrecadação do Simples Nacional (DAS). A loja paga o ICMS diluído na alíquota única do regime.
Como funciona o CSOSN 500 para venda de smartphones?
O CSOSN 500 indica que o ICMS daquela mercadoria sofreu cobrança antecipada por Substituição Tributária (ST). Este código representa a operação mais comum na venda de aparelhos celulares. A indústria ou o distribuidor já calculou e pagou o imposto relativo a toda a cadeia comercial, incluindo a margem de lucro presumida da loja varejista. A loja que emite a nota com CSOSN 500 avisa ao governo que o imposto do celular já consta nos cofres públicos. Essa venda não gera nova cobrança de ICMS na guia do DAS mensal.
Como funciona o CSOSN 900 para operações diversas?
O CSOSN 900 abrange outras operações que não se enquadram nos códigos específicos. A loja de celular utiliza este código em situações excepcionais. As operações de remessa para conserto em garantia, doações de mercadorias ou bonificações exigem o CSOSN 900. O contador configura o sistema emissor para exigir preenchimento manual da justificativa tributária sempre que o operador de caixa selecionar esta opção atípica.
O que significa CST de ICMS e quando a loja de celular deve usar?
O CST descreve a situação tributária da mercadoria para empresas do regime Normal, Lucro Presumido ou Lucro Real. A loja de celular do Simples Nacional não utiliza o CST para faturar vendas comuns aos clientes. Contudo, a legislação exige o uso do CST em duas situações específicas que envolvem o varejo simplificado.
A primeira situação ocorre quando a loja de celular ultrapassa o sublimite estadual do Simples Nacional. O IBGE e a Receita Federal monitoram o faturamento anual. A empresa que ultrapassa R$ 3,6 milhões anuais perde o benefício de recolher o ICMS dentro do DAS, embora mantenha os impostos federais no regime simplificado. A partir desse momento, a loja passa a recolher o ICMS como uma empresa do regime normal. O sistema de gestão precisa abandonar o CSOSN e adotar a tabela CST de dois dígitos para autorizar as notas fiscais no servidor estadual.
A segunda situação envolve as operações de devolução de mercadorias para os fornecedores. Uma loja de celulares que adquire lotes com defeito de um distribuidor do Lucro Real precisa emitir uma NF-e de devolução. A legislação tributária determina que a nota de devolução deve espelhar exatamente as informações contidas na nota de origem. O varejista preenche a nota de devolução utilizando o CST informado pelo fornecedor e destaca os valores de ICMS nos campos próprios. Essa prática anula a operação original no sistema financeiro do distribuidor.
Como identificar se o celular tem Substituição Tributária (ST) no Simples Nacional?
A Substituição Tributária transfere a responsabilidade pelo recolhimento do ICMS para o primeiro integrante da cadeia de circulação da mercadoria. O fabricante de smartphones recolhe o imposto que a loja pagaria na venda final. A identificação dessa modalidade ocorre na leitura atenta da nota fiscal de compra e na consulta aos protocolos do Conselho Nacional de Política Fazendária (Confaz).
O Código Fiscal de Operações e Prestações (CFOP) da nota de entrada fornece a primeira pista. O distribuidor emite a nota de venda do celular com o CFOP 5405 ou 5401. Esses códigos atestam que a mercadoria sofreu retenção de ICMS. O lojista verifica o campo do CST na mesma nota. O fornecedor preenche o produto com o CST 010, 060 ou 070. O recebimento de uma nota com esses parâmetros comprova que o smartphone possui Substituição Tributária.
A Fecomércio CE e entidades de outros estados publicam atualizações frequentes sobre a Margem de Valor Agregado (MVA) dos eletrônicos. A MVA representa a margem de lucro presumida que o governo estipula para o celular no varejo. Cada estado negocia acordos bilaterais chamados Protocolos ICMS. O lojista precisa manter o cadastro de produtos do sistema de gestão atualizado. O cadastro vincula o NCM do celular (8517.13.00) à regra de ST do estado de destino da mercadoria.
Qual a tabela de correlação entre CST e CSOSN para lojas de eletrônicos?
O controle financeiro do estoque exige que a loja traduza a nota do fornecedor para a sua realidade tributária. O sistema ERP automatiza essa tarefa vinculando os códigos de entrada aos códigos de saída. A configuração inicial incorreta gera prejuízos diários e divergências no inventário mensal.
A tabela de correlação garante que um celular comprado com imposto retido seja vendido sem nova cobrança. Observe a relação direta entre o CST recebido na compra e o CSOSN parametrizado para a venda no balcão da loja de celulares.
| Situação do Produto | CST na Nota de Compra (Fornecedor) | CSOSN na Nota de Venda (Loja) | CFOP de Saída (Loja) | Impacto no DAS |
|---|---|---|---|---|
| Celular com ST recolhida na origem | 060 (ICMS cobrado anteriormente por ST) | 500 (ICMS cobrado anteriormente por ST) | 5405 (Venda de mercadoria com ST) | Não incide ICMS na guia do Simples |
| Acessório sem ST (Tributação normal) | 000 (Tributada integralmente) | 102 (Tributada pelo Simples sem permissão de crédito) | 5102 (Venda de mercadoria de terceiros) | Incide ICMS na guia do Simples |
| Celular importado diretamente sem ST | 000 (Tributada integralmente) | 102 (Tributada pelo Simples) - Origem 1 ou 2 | 5102 (Venda de mercadoria de terceiros) | Incide ICMS na guia do Simples |
| Acessório isento de ICMS no estado | 040 (Isenta) | 400 (Não tributada pelo Simples) | 5102 (Venda de mercadoria) | Não incide ICMS na guia do Simples |
| Remessa de celular para conserto | 090 (Outras) | 900 (Outras) | 5915 (Remessa para conserto) | Não incide impostos (Operação de remessa) |
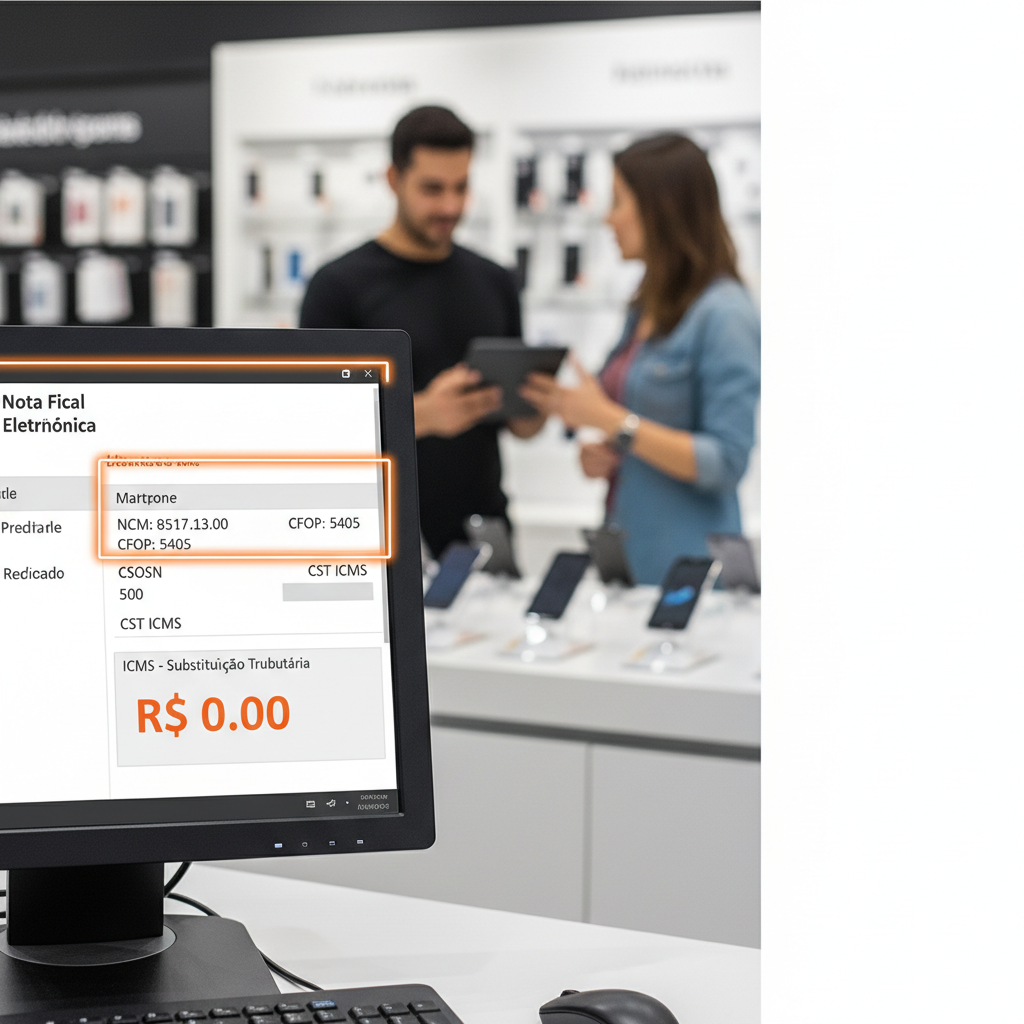
Como preencher a nota fiscal de celular com CSOSN 500 de Substituição Tributária?
A automação previne erros humanos no frente de caixa. O operador não deve escolher o CSOSN durante o atendimento ao cliente. O cadastro de mercadorias centraliza as regras tributárias. O lojista ou o responsável pelo faturamento segue um fluxo rigoroso no sistema para garantir a emissão correta da Nota Fiscal de Consumidor Eletrônica (NFC-e) ou da NF-e convencional.
- Passo 1: Cadastre o aparelho celular com o NCM 8517.13.00 (smartphones) no módulo de produtos do sistema de gestão.
- Passo 2: Acesse a aba de tributação do produto e defina o CFOP padrão como 5405 para vendas realizadas dentro do mesmo estado.
- Passo 3: Selecione a origem da mercadoria preenchendo o primeiro dígito. Insira 0 para celular nacional, 4 para nacional com processo produtivo básico ou 2 para estrangeiro adquirido no Brasil.
- Passo 4: Preencha o campo CSOSN com o código 500, informando ao sistema que o ICMS já foi retido pela indústria.
- Passo 5: Configure as alíquotas de PIS e COFINS conforme a regra monofásica dos eletrônicos, garantindo que o cálculo de impostos federais também ocorra corretamente.
O preenchimento prévio desafoga a rotina de vendas. O cliente final escolhe o aparelho no balcão e realiza o pagamento. O vendedor bipe o código de barras ou o IMEI do aparelho. O sistema lê as configurações salvas no cadastro, aplica o CSOSN 500, ignora a soma de ICMS no totalizador da nota e transmite o arquivo XML para validação no portal da SEFAZ em segundos.
Quais os erros mais comuns de rejeição na SEFAZ por CSOSN e CST incorretos?
O sistema validador do governo aplica centenas de regras lógicas antes de autorizar uma nota fiscal. A rejeição impede a impressão do Documento Auxiliar da Nota Fiscal Eletrônica (DANFE) e paralisa a entrega do celular ao cliente. O suporte técnico das lojas de varejo lida rotineiramente com códigos de erro relacionados ao regime tributário.
A Rejeição 384 ocorre com frequência. A mensagem "CSOSN não permitido para a UF" indica que o lojista tenta utilizar um código não homologado pelo estado de origem. Algumas secretarias da fazenda estaduais bloqueiam o uso de determinados códigos do Simples Nacional para empresas que excederam limites regionais de faturamento. A loja corrige o erro alterando o cadastro tributário para o regime normal e substituindo o CSOSN pelo CST correspondente.
A Rejeição 600 indica "CSOSN incompatível na operação com Não Contribuinte". O erro acontece quando a loja de celular tenta vender um aparelho para pessoa física utilizando códigos restritos a operações entre empresas. O varejista soluciona o problema selecionando o CSOSN 102 ou 500, destinados à operação de varejo. O preenchimento da indicação de presença (presencial, internet ou teleatendimento) também afeta a validação cruzada do código tributário.
A Rejeição 906 aponta ausência das informações de ICMS ST. O lojista informa o CSOSN 500, mas o sistema emissor deixa de preencher os campos de Base de Cálculo Retida e ICMS Retido na origem, exigidos por alguns estados na NFC-e. O responsável fiscal da loja consulta a nota de compra do distribuidor, extrai os valores cobrados originalmente e insere os dados nas tags específicas de repasse do XML da venda.
Como o cálculo incorreto de ICMS afeta o fluxo de caixa da loja de celular?
O gerenciamento tributário impacta diretamente a margem líquida do negócio. A precificação dos smartphones envolve margens estreitas devido à alta concorrência no varejo. Um erro no preenchimento do CSOSN destrói a rentabilidade da venda e compromete o capital de giro da empresa a curto e médio prazo.
A bitributação representa o maior risco financeiro para lojas do Simples Nacional. O proprietário cadastra o celular recém-comprado e define o CSOSN 102 por falta de orientação. O sistema autoriza a nota fiscal sem rejeições. O contador recebe o relatório mensal de vendas e gera o Documento de Arrecadação do Simples Nacional (DAS). O faturamento do celular compõe a base de cálculo e a loja paga o ICMS estadual. No entanto, a indústria já havia recolhido esse mesmo imposto por Substituição Tributária. A loja pagou o tributo duas vezes e reduziu seu lucro real de 15% para menos de 10%.
O fluxo de caixa reage negativamente ao erro inverso. A loja classifica uma capa de celular ou cabo carregador com o CSOSN 500. A nota autoriza e a venda não entra na base de cálculo do ICMS no final do mês. A Receita Estadual audita o faturamento cruzando o NCM do acessório e identifica que aquele produto não possui Substituição Tributária. O governo autua a empresa, cobra o imposto retroativo com juros, aplica multa por sonegação e desequilibra todo o planejamento financeiro anual da rede de lojas.
Perguntas frequentes sobre CSOSN e CST para lojas de celular
O que é CSOSN 500 na nota fiscal?
O CSOSN 500 indica que a mercadoria sofreu cobrança antecipada do ICMS por Substituição Tributária. Lojas de celular enquadradas no Simples Nacional usam este código ao vender smartphones, informando à Sefaz que o imposto da cadeia já foi pago pela indústria ou distribuidor, evitando bitributação na guia mensal do DAS.
Qual CST usar para venda de celular?
Lojas do Simples Nacional não usam CST para vendas comuns, usam o CSOSN 500. Lojas do regime normal (Lucro Real ou Presumido) usam o CST 060 para vendas de aparelhos nacionais sujeitos à Substituição Tributária. Se o celular for importado, o varejo normal utiliza o CST 260.
Como saber se o celular tem substituição tributária?
O lojista verifica a nota fiscal de compra enviada pelo fornecedor. A presença dos códigos CFOP 5405 ou 5401 e do CST 010 ou 060 confirma que o aparelho possui ST. O contador da loja também consulta os protocolos do Confaz e a legislação estadual para o NCM 8517.13.00.
O que colocar no campo CFOP na venda de celular?
O preenchimento do CFOP depende do CSOSN. Vendas de smartphones com CSOSN 500 (com Substituição Tributária) exigem o CFOP 5405 para clientes do mesmo estado. Vendas de acessórios sem ST com CSOSN 102 exigem o CFOP 5102. Vendas interestaduais alteram o dígito inicial de 5 para 6.
Pode usar CST no Simples Nacional?
A legislação proíbe o uso do CST nas operações normais de venda do Simples Nacional, exigindo o CSOSN. Contudo, a loja precisa usar o CST em notas fiscais de devolução para fornecedores do regime normal, e quando ultrapassa o sublimite estadual de faturamento, perdendo a isenção de ICMS no DAS.
Automatize a gestão fiscal e evite multas na sua loja de eletrônicos
Conheça o sistema Credit Smart para lojas, redes e franquias. Gerencie estoque por IMEI, emita NF-e, opere crediário próprio e controle todas as suas unidades em um único sistema. Agende uma demonstração gratuita em /sistema-para-lojas/.