A legislação tributária brasileira exige a presença do IMEI na nota fiscal de celular para validar a venda e acionar a garantia do fabricante. O lojista precisa configurar o sistema emissor para preencher este código de 15 dígitos diretamente na tag de informações adicionais do XML enviado à Secretaria da Fazenda. A inserção correta evita rejeições no servidor da SEFAZ e protege o fluxo de caixa contra devoluções irregulares.
O IMEI é obrigatório na nota fiscal de celular?
Onde colocar o IMEI na nota fiscal eletrônica?
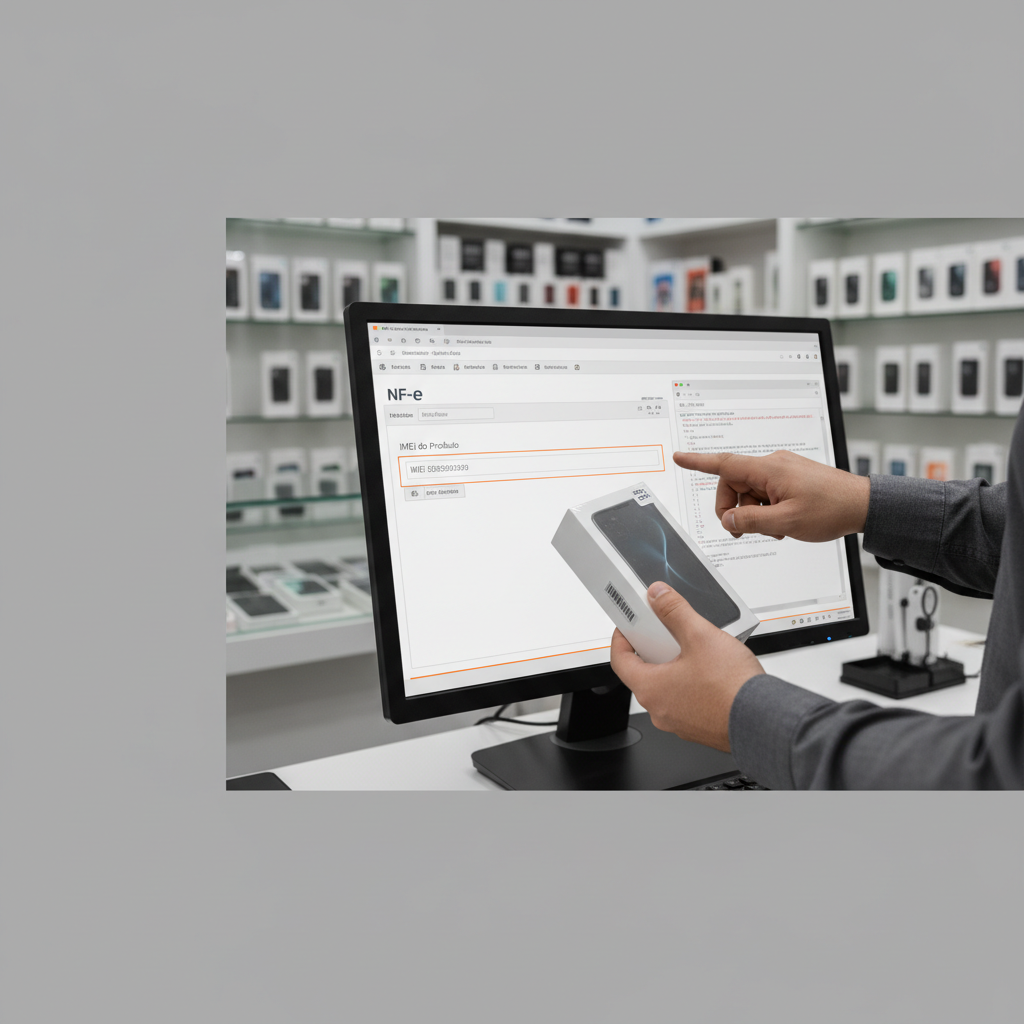
A estrutura do arquivo XML da nota fiscal eletrônica possui campos específicos para cada tipo de informação. A Receita Federal define estas tags através do Manual de Orientação do Contribuinte (MOC). O lojista não altera a descrição principal do produto para inserir códigos avulsos. A tag de descrição, conhecida como <xProd>, serve exclusivamente para o nome comercial do aparelho. Você informa a marca, o modelo e a capacidade de armazenamento neste espaço. O emissor fiscal deve inserir o código de 15 dígitos do aparelho no campo de Informações Adicionais do Produto. Os desenvolvedores de software chamam este campo de tag <infAdProd>. Este campo fica vinculado a cada item específico da nota fiscal. O cliente compra dois smartphones na mesma compra. O sistema cria dois itens distintos no XML. O primeiro item recebe o número de série do primeiro aparelho na sua respectiva tag de informação adicional. O segundo item recebe o código do segundo aparelho na sua própria tag. A separação garante a clareza fiscal da operação. Alguns lojistas utilizam erroneamente o campo de Informações Complementares da Nota Fiscal, conhecido como tag <infCpl>. Este campo refere-se ao documento como um todo. Você utiliza este espaço para citar leis de isenção de impostos, números de pedidos ou observações gerais de entrega. A inserção de múltiplos números de série neste campo geral confunde a auditoria fiscal. O fiscal da SEFAZ tem dificuldade para associar qual código pertence a qual modelo de smartphone vendido. A inserção correta na tag <infAdProd> resolve este problema técnico. O sistema emissor automatiza este preenchimento. Você cadastra o produto no retaguarda e informa que aquele item exige controle por número de série. O vendedor tenta finalizar a venda no frente de caixa (PDV). O sistema bloqueia a emissão da nota e exige a leitura do código na caixa do aparelho. O software captura o código, insere na tag correta do XML, assina o documento com o certificado digital e transmite para a SEFAZ. O consumidor recebe o Documento Auxiliar da Nota Fiscal Eletrônica (DANFE) com o código impresso logo abaixo do nome do smartphone. A organização fiscal impacta diretamente a formalidade do negócio. Dados da Fecomércio CE mostram que empresas com processos fiscais automatizados reduzem custos com contabilidade e evitam passivos tributários. O preenchimento correto das tags do XML facilita o trabalho do seu contador. O escritório de contabilidade importa os arquivos no final do mês. O sistema contábil processa as informações sem gerar alertas de erros de validação.Qual NCM e CEST usar na nota fiscal de celular?
A Nomenclatura Comum do Mercosul (NCM) classifica todas as mercadorias comercializadas no Brasil. A Receita Federal utiliza este código de 8 dígitos para definir as alíquotas de impostos de importação, IPI, PIS, COFINS e ICMS. O lojista precisa aplicar o código NCM correto para evitar que a SEFAZ rejeite a nota fiscal no momento da transmissão. O uso de um código genérico ou desatualizado gera a Rejeição 778 da SEFAZ, indicando a inexistência da nomenclatura na tabela oficial vigente. A Receita Federal atualizou recentemente a tabela de classificação para telefonia. O NCM correto e atualizado para smartphones é o 8517.13.00. Este código abrange os telefones inteligentes capazes de se conectar a redes celulares e transmitir dados de forma avançada. Você não utiliza códigos antigos como o 8517.12.31, pois a Receita descontinuou esta numeração. O cadastro de produtos da sua loja precisa refletir esta atualização tributária imediatamente. Os smartphones estão sujeitos ao regime de Substituição Tributária (ST) do ICMS na maioria dos estados brasileiros. O estado exige um código adicional chamado Código Especificador da Substituição Tributária (CEST). O CEST padroniza a identificação das mercadorias sujeitas à antecipação do imposto. O lojista informa o NCM e o CEST correspondente no arquivo XML. O servidor da SEFAZ cruza estas duas informações. A divergência entre o NCM e o CEST resulta em falha de validação e impede a impressão do documento fiscal. O preenchimento do CEST para smartphones exige atenção. O código CEST padrão para aparelhos celulares na tabela nacional é o 21.053.00. O sistema emissor de notas fiscais da sua loja precisa cruzar automaticamente o NCM 8517.13.00 com o CEST 21.053.00. A configuração correta dos impostos no retaguarda do sistema previne paralisações nas vendas. O cliente não espera no balcão enquanto o gerente tenta resolver problemas de rejeição fiscal.| Parâmetro Fiscal | Nota Fiscal Eletrônica (NF-e) | Nota Fiscal de Consumidor (NFC-e) |
|---|---|---|
| Modelo do Documento | Modelo 55 | Modelo 65 |
| Uso Principal | Vendas B2B, devoluções, garantias longas e transporte de carga. | Venda direta ao consumidor final no balcão da loja. |
| Identificação do Cliente | Obrigatória em todos os campos (Nome, CPF/CNPJ, Endereço completo). | Opcional, mas recomendada para acionamento futuro de garantia. |
| Posição do IMEI no XML | Tag <infAdProd> vinculada ao item específico. | Tag <infAdProd> vinculada ao item específico. |
| Impressão do IMEI | Aparece nos dados adicionais do produto no DANFE tamanho A4. | Aparece logo abaixo da descrição do item no cupom térmico impresso. |
| Validação na SEFAZ | Exige preenchimento completo de NCM, CEST e CFOP. | Exige preenchimento simplificado, mas mantém exigência de NCM e CEST. |
Como a falta de IMEI na nota fiscal afeta o caixa da loja?
A emissão de documentos fiscais sem a identificação do aparelho gera prejuízos ocultos para a operação varejista. O cliente adquire um smartphone de alto valor na sua loja. O vendedor emite uma NFC-e simples, sem coletar o número de série e sem preencher a tag correta no sistema. O aparelho apresenta defeito de fábrica dois meses depois. O consumidor procura a assistência técnica autorizada da fabricante com o cupom fiscal genérico em mãos. A fabricante analisa o documento e nega o conserto. A empresa alega impossibilidade de comprovar que aquele aparelho físico específico saiu da sua loja naquela data. O consumidor amparado pelo Código de Defesa do Consumidor retorna ao seu estabelecimento comercial. A lei obriga o vendedor solidário a resolver o problema caso a assistência técnica falhe ou recuse o atendimento. A sua loja aceita o aparelho defeituoso de volta para evitar processos no Procon e entrega um aparelho novo lacrado ao cliente. O seu gerente de estoque tenta devolver o aparelho defeituoso ao distribuidor para reaver o dinheiro ou obter crédito mercantil. O distribuidor exige a nota fiscal de devolução espelhando a nota fiscal de origem. A sua loja não consegue comprovar fiscalmente a entrada e a saída daquele número de série exato. O distribuidor recusa a devolução do equipamento quebrado. O custo do smartphone vira sucata. A loja absorve integralmente o valor do produto defeituoso. A margem de lucro de dez outras vendas evapora para cobrir o custo deste único erro de emissão. O Sebrae aponta que o controle financeiro rigoroso diferencia as empresas que sobrevivem das que fecham as portas. O Sebrae orienta os empreendedores a unificar a gestão de estoque e a gestão fiscal. O sistema integrado amarra a venda do aparelho ao recebimento no cartão de crédito ou no crediário próprio. A conciliação financeira funciona melhor quando você sabe exatamente qual ativo físico gerou qual recebível. A nota fiscal completa protege o patrimônio da empresa e assegura o fluxo de caixa contra litígios comerciais.
Como fazer a nota fiscal de devolução de celular por IMEI incorreto?
A sua loja vende um aparelho, emite a nota fiscal com um número de série errado e o cliente percebe o erro na hora de acionar o seguro contra roubo. A seguradora recusa a apólice devido à divergência documental. O lojista não utiliza a Carta de Correção Eletrônica (CC-e) para corrigir o número de série. A legislação tributária proíbe o uso da CC-e para alterar variáveis que determinem o valor do imposto ou a identificação completa da mercadoria que mude sua natureza. Você precisa anular a operação através de uma devolução e emitir um novo documento correto. A nota fiscal de devolução cancela a saída anterior e retorna a mercadoria ao seu estoque de forma legal. O lojista precisa emitir este documento com atenção aos Códigos Fiscais de Operações e Prestações (CFOP). A devolução exige referência direta à chave de acesso da nota de venda original. O sistema da loja automatiza este processo e puxa os dados do cliente e do produto diretamente da base de dados. Você segue etapas rigorosas para concluir esta operação sem gerar pendências com a contabilidade.- Passo 1: Selecione a nota original no sistema. Acesse o módulo fiscal do seu software, localize a venda pelo nome do cliente ou número do documento e selecione a opção de devolução.
- Passo 2: Defina o CFOP de devolução. O sistema deve preencher o CFOP 1202 para devolução de venda de mercadoria adquirida de terceiros dentro do estado, ou 2202 para fora do estado.
- Passo 3: Referencie a chave de acesso. O arquivo XML da devolução precisa conter a tag <refNFe> preenchida com a chave de 44 dígitos da nota fiscal emitida com o erro.
- Passo 4: Informe o motivo e o número incorreto. Preencha os dados adicionais informando que a devolução ocorre por erro de digitação do número de série, mantendo a transparência para a auditoria do estado.
- Passo 5: Emita a nova nota de saída. Após a autorização da nota de devolução pela SEFAZ, gere uma nova nota fiscal de venda (CFOP 5102) com o número de série do aparelho rigorosamente correto.
Quais impostos incidem na nota fiscal de venda de celular?
A carga tributária sobre smartphones envolve regras complexas de recolhimento. A maioria dos estados brasileiros aplica o regime de Substituição Tributária (ST) para telefones celulares. O governo concentra a cobrança do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) no primeiro elo da cadeia produtiva. A indústria ou o importador recolhe o imposto antecipadamente, cobrindo toda a cadeia até o consumidor final. O lojista varejista recebe o aparelho com o ICMS já pago. A emissão da nota fiscal de saída pelo varejista reflete esta antecipação tributária. O seu sistema não calcula novos valores de ICMS sobre a venda do celular. Você configura a Tributação do ICMS através do Código de Situação Tributária (CST). Lojas enquadradas no regime de Lucro Presumido ou Lucro Real utilizam o CST 060 (ICMS cobrado anteriormente por substituição tributária). O preenchimento incorreto deste código faz a loja pagar o mesmo imposto duas vezes. O custo oculto destrói a rentabilidade do negócio. Lojas optantes pelo regime simplificado possuem códigos diferentes. O Simples Nacional substitui o CST pelo Código de Situação da Operação no Simples Nacional (CSOSN). A sua loja de celulares vende o aparelho para o consumidor final. Você utiliza o CSOSN 500 (ICMS cobrado anteriormente por substituição tributária ou por antecipação). O seu contador configura a alíquota zero de ICMS para este CSOSN no sistema emissor. O Programa Gerador do Documento de Arrecadação do Simples Nacional (PGDAS) reconhece o código e desconta a parcela do ICMS do boleto mensal da sua empresa. O controle rigoroso dos códigos CST e CSOSN afeta diretamente a saúde financeira da loja. O sistema emissor aplica o Código de Operação Fiscal (CFOP) correspondente a este regime. A venda de smartphone no balcão exige o uso do CFOP 5405 (Venda de mercadoria adquirida de terceiros, sujeita ao regime de substituição tributária, na condição de contribuinte substituído). O uso do CFOP 5102, que se aplica a produtos sem ST, gera cálculo indevido de impostos e atrai a malha fina da Receita Estadual.
Como auditar notas fiscais de entrada pelo arquivo XML?
O controle fiscal e financeiro eficiente começa no momento em que a mercadoria chega à doca da loja. O distribuidor envia o carregamento de caixas lacradas e o arquivo XML da nota fiscal eletrônica. O gestor da loja não cadastra os aparelhos manualmente. O processo manual consome horas de trabalho e aumenta o risco de digitação incorreta dos 15 dígitos de identificação. O software de gestão importa o arquivo XML do distribuidor e automatiza a leitura técnica. O sistema analisa a tag de cada item na nota do fornecedor. O software extrai o custo de aquisição, os impostos retidos na fonte e os números de série listados no documento. O conferente de estoque utiliza um leitor de código de barras para bipar fisicamente cada caixa recebida. O sistema cruza os códigos bipados com os códigos contidos no XML do fornecedor. O alerta soa imediatamente caso o fornecedor envie um aparelho físico diferente daquele declarado no documento fiscal. A auditoria previne problemas fiscais severos. A loja recebe o equipamento errado, aceita a nota no portal da SEFAZ e coloca o produto na prateleira. O consumidor compra o aparelho meses depois. O sistema do lojista puxa o dado incorreto da nota de entrada. O erro propaga-se por toda a cadeia comercial e termina em uma multa ou em uma negativa de garantia. A recusa do recebimento na entrada da mercadoria força o fornecedor a corrigir o faturamento. O controle total dos documentos de entrada protege a liquidez da empresa.Perguntas frequentes sobre IMEI na nota fiscal de celular
Como colocar o IMEI na nota fiscal eletrônica?
O lojista configura o sistema de gestão para exigir o número de série no momento da venda. O software captura o código através do leitor de barras e preenche automaticamente a tag de Informações Adicionais do Produto (infAdProd) no arquivo XML enviado à SEFAZ.
Pode emitir nota fiscal de celular sem IMEI?
O sistema da SEFAZ até autoriza notas genéricas se os parâmetros básicos estiverem corretos, mas a prática viola o Código de Defesa do Consumidor e normas estaduais. A falta do código invalida a garantia do aparelho junto ao fabricante e expõe a loja a multas da fiscalização e processos no Procon.
Como corrigir o IMEI errado na nota fiscal já emitida?
A legislação proíbe o uso da Carta de Correção Eletrônica (CC-e) para alterar o número de série de produtos. O lojista precisa emitir uma nota fiscal de devolução para anular a operação errada e, em seguida, emitir uma nova nota fiscal de venda com o código rigorosamente correto.
O que é NCM de celular?
O NCM (Nomenclatura Comum do Mercosul) classifica mercadorias para fins de tributação. O código atual e correto para a emissão de notas fiscais de smartphones é o 8517.13.00, que substituiu numerações antigas e garante a aprovação do documento nos servidores da SEFAZ.
Qual o CFOP para venda de celular novo?
O lojista utiliza o CFOP 5405 para vendas dentro do próprio estado, pois os smartphones operam sob o regime de Substituição Tributária (ST) do ICMS. O uso de CFOPs comuns como o 5102 gera bitributação e encarece a operação da loja indevidamente.
Simplifique a emissão fiscal e proteja o caixa da sua loja
Conheça o sistema Credit Smart para lojas, redes e franquias. Gerencie estoque por IMEI, emita NF-e, opere crediário próprio e controle todas as suas unidades em um único sistema. Agende uma demonstração gratuita em /sistema-para-lojas/.