A Secretaria da Fazenda exige o registro do número de série dos eletrônicos nos documentos fiscais para garantir a rastreabilidade dos produtos. O lojista precisa inserir o IMEI no campo de informações adicionais da Nota Fiscal Eletrônica (NF-e) durante a venda. Esse procedimento evita a rejeição do documento no sistema do governo e protege o consumidor em acionamentos de garantia.
Por que colocar o IMEI na nota fiscal de celular?
O Fisco determina a inclusão do IMEI na nota fiscal para comprovar a origem lícita do aparelho vendido. O governo utiliza esse registro para cruzar informações de entrada e saída no estoque do comércio varejista. A identificação individual do produto inibe o mercado irregular. O dado também garante o direito do comprador perante o fabricante.
A legislação tributária brasileira trata os eletrônicos com regras rigorosas de controle. Os estados estabelecem normas específicas para a circulação de mercadorias de alto valor agregado. O empresário enfrenta sanções administrativas se omitir a identificação do equipamento no momento da venda. O IBGE aponta a telefonia móvel como um dos principais vetores de consumo no país. Esse alto volume atrai a fiscalização constante das autoridades tributárias sobre as lojas físicas.
O consumidor final exige a nota fiscal detalhada para contratar apólices de seguro contra roubo. As seguradoras negam indenizações se o documento fiscal não apresentar o número de série exato do bem segurado. A assistência técnica autorizada também recusa reparos em garantia sem essa vinculação clara. O varejista assume um risco jurídico enorme ao emitir um comprovante genérico.
O registro preciso no momento da emissão agiliza processos futuros de trocas. O lojista consulta o sistema financeiro da loja e localiza rapidamente a data exata da venda. O operador de caixa verifica se o aparelho apresentado pelo cliente corresponde ao item faturado na loja. O controle fiscal se alinha à segurança patrimonial do negócio.
Onde colocar o IMEI na NF-e de celular?
O emissor do software de gestão deve alocar o IMEI na tag XML referente aos dados complementares do item comercializado. A Secretaria da Fazenda orienta o preenchimento desse dado no campo chamado "Informações Adicionais do Produto" (tag infAdProd). O sistema não possui uma tag exclusiva para celulares semelhante à tag de medicamentos.
O usuário do sistema de frente de caixa bipa a caixa do celular com o leitor de código de barras. O software puxa o cadastro geral do item e abre um campo específico para o número de série. O funcionário digita ou escaneia o IMEI nesse momento. O programa de emissão acopla essa numeração diretamente na linha do produto dentro do arquivo XML da nota.
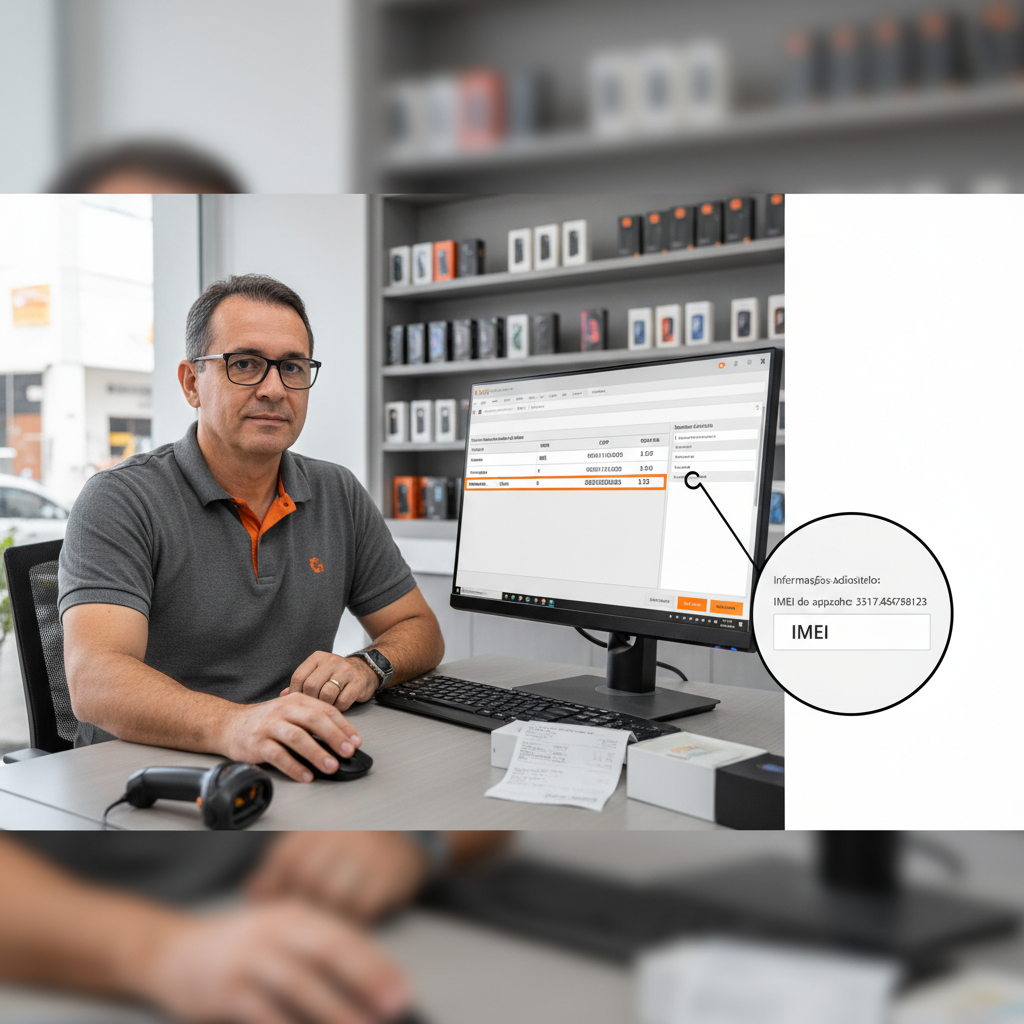
O leiaute oficial da Nota Fiscal Eletrônica (modelo 55) estrutura os dados em blocos lógicos. A tag de informações complementares suporta até 500 caracteres. O empresário cadastra textos curtos e objetivos nesse espaço. O sistema imprime a frase "IMEI do aparelho: 351234567890123" logo abaixo da descrição do smartphone no DANFE (Documento Auxiliar da Nota Fiscal Eletrônica). O cliente visualiza a informação facilmente na via impressa.
A Nota Fiscal de Consumidor Eletrônica (NFC-e modelo 65) obedece à mesma estrutura de dados da NF-e padrão. Os cupons fiscais pequenos emitidos nas impressoras térmicas das lojas também comportam as mensagens adicionais por item. O lojista configura o sistema gerencial para imprimir o campo de observação logo após o nome do aparelho no cupom. Essa prática mantém a transparência na venda direta ao balcão.
O uso do campo "Informações Complementares de Interesse do Fisco" (tag infAdFisco) não serve para o número de série. Esse espaço abrange mensagens gerais da nota fiscal inteira. O lojista reserva essa área para base legal de impostos ou regras do Simples Nacional. O IMEI precisa ficar atrelado à linha específica do produto para evitar confusões em notas com vários aparelhos.
Qual NCM usar para vender celular na loja?
O contador orienta o lojista a classificar os telefones celulares sob o código NCM 8517.13.00 nas notas fiscais atuais. O governo criou essa numeração específica recentemente para definir os smartphones e diferenciá-los dos telefones antigos. A classificação exata determina as alíquotas de impostos estaduais e federais do produto.
| Código NCM | Descrição do Produto | Código CEST | CFOP (Venda Interna) | Regime de Tributação |
|---|---|---|---|---|
| 8517.13.00 | Smartphones | 21.053.00 | 5.102 ou 5.405 | Normal ou Substituição Tributária |
| 8517.14.31 | Outros telefones portáteis | 21.053.00 | 5.102 ou 5.405 | Normal ou Substituição Tributária |
| 8517.62.59 | Smartwatches (relógios inteligentes) | 21.053.00 | 5.102 ou 5.405 | Normal ou Substituição Tributária |
| 8518.30.00 | Fones de ouvido (Bluetooth) | 21.057.00 | 5.102 ou 5.405 | Normal ou Substituição Tributária |
| 8504.40.10 | Carregadores de bateria | 21.030.00 | 5.102 ou 5.405 | Normal ou Substituição Tributária |
O NCM (Nomenclatura Comum do Mercosul) organiza os produtos comercializados no Brasil e em países vizinhos. Os auditores fiscais verificam esse código para aplicar a Substituição Tributária (ST) do ICMS. Os governos estaduais atualizam frequentemente a lista de mercadorias sujeitas à ST. O setor de tecnologia sofre alterações tributárias constantes para ajustar as regras de arrecadação.
O sistema do governo vincula o NCM ao CEST (Código Especificador da Substituição Tributária). O lojista insere o CEST 21.053.00 sempre que vender smartphones em estados que exigem esse recolhimento antecipado. A Receita Estadual bloqueia o documento fiscal imediatamente se a relação entre NCM e CEST apresentar erros. O dono da loja sofre prejuízos com clientes esperando no caixa.
O lojista configura o cadastro de produtos do sistema gerencial no primeiro dia de uso. O gerente revisa a base de dados periodicamente para acompanhar as mudanças de legislação. A Fecomércio CE instrui os varejistas a validarem esses códigos com a contabilidade a cada trimestre. O preenchimento correto evita passivos trabalhistas e cobranças retroativas de ICMS pela malha fina.
O erro no NCM altera o cálculo do imposto de importação e do IPI nos aparelhos adquiridos de fornecedores internacionais. O varejista importa produtos do Paraguai ou da China e precisa nacionalizar as mercadorias corretamente. O Fisco retém a carga na fronteira ou nos portos mediante qualquer divergência de classificação fiscal. A loja perde vendas por falta de estoque nessas ocasiões.
O que causa a rejeição da nota fiscal de celular na SEFAZ?
A Secretaria da Fazenda rejeita o documento fiscal quando o software de emissão envia dados incoerentes. O validador estadual cruza o CFOP com o CST ou CSOSN do produto. A ausência do GTIN também provoca o travamento imediato da operação.
O sistema gera a "Rejeição 891: GTIN incompatível com a NCM" quando o código de barras (EAN) pertence a outro tipo de mercadoria. O lojista tenta usar um código de barras genérico para produtos importados sem registro. O validador fiscal exige um código válido da GS1 para aparelhos de marcas globais. O empresário resolve isso buscando o EAN correto na caixa original do smartphone.
A SEFAZ acusa erro se o CFOP (Código Fiscal de Operações e Prestações) divergir do regime de tributação do Simples Nacional. O varejista tenta emitir venda com CFOP 5.102. Ele esquece que a mercadoria entrou na loja com recolhimento de Substituição Tributária. O sistema exige a alteração para o CFOP 5.405 para validar a venda interna ao consumidor final. Essa correção impede o pagamento duplo do ICMS.
O cadastro de cliente incompleto trava as vendas corporativas para outras empresas. O lojista tenta emitir nota fiscal para um CNPJ com Inscrição Estadual. O governo reprova a transmissão (Rejeição 232) por divergência no cadastro da empresa destinatária junto à Receita. O caixa consulta o Sintegra ou o Cadastro Centralizado de Contribuintes antes de confirmar a emissão para resolver a pendência.
O certificado digital vencido impossibilita a assinatura do arquivo XML. O software exibe a rejeição padrão de falha de comunicação criptográfica. O dono da rede precisa renovar o e-CNPJ modelo A1 ou A3 anualmente. A equipe financeira monitora a validade do certificado para não paralisar o faturamento das unidades franqueadas.
A instabilidade nos servidores estaduais obriga o lojista a usar a emissão em contingência. O sistema envia a nota no formato offline. O documento sai impresso no papel para liberar o consumidor. O gerente transmite os arquivos XML armazenados assim que a internet estabiliza. O prazo máximo para essa transmissão gira em torno de 24 horas.
Como dar entrada em nota fiscal de celular usado?
A operação de troca de aparelhos exige a regularização do estoque por meio de uma Nota Fiscal de Entrada. O cliente pessoa física entrega seu smartphone antigo sem nota fiscal para abater no preço de um novo. O varejista emite a NF-e em nome da própria loja para formalizar a aquisição do produto usado.
- Passo 1: Preencha os dados do cliente pessoa física como remetente da mercadoria no sistema gerencial.
- Passo 2: Adicione o CFOP 1.904 para indicar a entrada de mercadoria destinada a revenda no formato de troca.
- Passo 3: Insira o modelo completo, a marca e a cor do aparelho no campo de descrição do item.
- Passo 4: Digite o IMEI do celular usado na aba de informações adicionais para garantir a rastreabilidade.
- Passo 5: Colete a assinatura do cliente em um recibo de compra vinculado ao número da nota emitida.
O registro do IMEI na nota de entrada previne problemas com receptação de produtos furtados. A polícia civil fiscaliza estabelecimentos para rastrear equipamentos roubados. O lojista comprova a boa-fé apresentando a nota de entrada com os dados do cliente vendedor. O documento atesta a origem do aparelho presente na vitrine de seminovos.
O uso do CFOP 1.102 formaliza a compra direta de fornecedores que operam sem inscrição estadual. O dono do negócio adquire lotes de celulares em leilões da Receita Federal. O arrematante precisa dar entrada no próprio CNPJ antes de transferir os itens para as prateleiras. O procedimento alimenta o livro de registro de entradas e atualiza o inventário do software financeiro.
A valoração do celular usado na nota fiscal deve refletir o valor comercial real da transação. O sistema financeiro reconhece esse montante como custo de aquisição (CMV). O gestor calcula o lucro bruto no momento da revenda com base nesse custo registrado. O imposto sobre o lucro depende da precisão matemática desse lançamento inicial.
As lojas do regime normal de apuração de impostos creditam o PIS e COFINS sobre a aquisição do produto usado. O contador instrui o operador do sistema a preencher os CSTs específicos de entrada. O Simples Nacional não permite esse creditamento, mas exige o registro rigoroso para compor o limite anual de faturamento e compras da empresa.
Como preencher a nota de devolução de celular com defeito?
A loja anula a operação de venda através de uma Nota Fiscal de Devolução quando o cliente retorna com o aparelho quebrado em poucos dias. O documento reverte o imposto cobrado na nota original. O processo exige o vínculo direto entre a nova emissão e o arquivo XML do momento da venda.
O caixa precisa usar um CFOP de devolução específico para a operação. A devolução de venda dentro do estado utiliza o código 1.202 para itens comuns ou 1.411 para produtos com ICMS retido por Substituição Tributária. O preenchimento incorreto deste campo mantém o débito de imposto no sistema da Receita Estadual e causa duplo prejuízo ao lojista.
O sistema exige a inserção da chave de acesso de 44 dígitos da nota fiscal original no documento de devolução. A SEFAZ cria esse vínculo sistêmico para validar a operação. O funcionário copia e cola essa chave no campo "NF-e Referenciada". O aplicativo recusa a emissão se os dados de valores totais não baterem com o histórico armazenado nos servidores do governo.
A descrição do produto permanece idêntica ao faturamento inicial. O lojista não altera o NCM nem os dados tributários base do item. A tag de informações complementares recebe o número do IMEI do celular devolvido. O texto deve incluir o motivo da devolução, como "Aparelho com defeito na placa principal retornado pelo cliente".
O lojista devolve o celular danificado para a fábrica ou distribuidora através de outra nota fiscal de saída. O empresário utiliza o CFOP 5.202 se o fornecedor for do mesmo estado. A remessa para fora do estado exige o código 6.202. O documento acoberta o transporte do aparelho na transportadora ou nos Correios. O Fisco retém mercadorias em rodovias caso identifique cargas de retorno sem o documento apropriado.
A conciliação financeira do caixa obedece às notas de devolução emitidas no dia. O gerente credita o valor estornado no cartão de crédito do cliente ou devolve em dinheiro. O software de gestão marca aquele recebimento como cancelado e retira a quantia da projeção de fluxo de caixa futuro. O controle fiscal caminha junto com a saúde financeira da filial.
Como a emissão correta da NF-e impacta o financeiro da loja?
O alinhamento perfeito entre as notas fiscais e o módulo financeiro blinda o caixa da empresa contra rombos. O Sebrae orienta os empreendedores a fecharem o caixa diário cruzando os XMLs autorizados com as transações nas maquininhas. O lançamento automático da conta a receber nasce no momento da validação do documento eletrônico.
As multas da Receita Federal asfixiam o fluxo de caixa das redes de franquias. O Fisco aplica penalidades sobre o valor total da nota em casos de sonegação ou preenchimento incorreto de tributos. O recolhimento errado da guia do Simples Nacional gera juros pesados ao final do mês. O lojista investe em tecnologia para travar a emissão com parâmetros fiscais equivocados.
O controle do estoque representa dinheiro parado na prateleira. O sistema de gestão atualiza o saldo de produtos no exato momento da emissão da nota de venda. O empresário visualiza o volume financeiro estocado e decide interromper as compras com fornecedores. A nota de entrada regulariza as quantidades e forma o preço de custo real do inventário.
O planejamento tributário depende dos relatórios de faturamento extraídos dos arquivos XML. O contador soma as vendas por NCM e avalia a exclusão de impostos estaduais. O gestor descobre se a loja paga tributos desnecessários analisando os relatórios de CFOP. A economia gerada com a classificação correta dos celulares aumenta a margem de lucro líquido em até três por cento.
Os bancos exigem as notas fiscais para aprovar linhas de crédito e capital de giro. O gerente do banco solicita o balancete contábil e a relação de faturamento oficial (PGDAS ou declarações do regime normal). A emissão correta e constante de notas fiscais aumenta o "score" de crédito da empresa. O dono da loja negocia juros menores com base na transparência das suas operações registradas na SEFAZ.
Perguntas frequentes sobre IMEI e nota fiscal
Precisa colocar IMEI na NFC-e?
A legislação exige a inserção do número de série também na Nota Fiscal de Consumidor Eletrônica. O lojista deve configurar o campo de informações adicionais do cupom fiscal para imprimir o dado logo abaixo da descrição do celular, garantindo os mesmos direitos do modelo grande (NF-e).
Como consultar nota fiscal pelo IMEI do celular?
O consumidor não consulta a nota fiscal no site da SEFAZ usando apenas o IMEI. O cliente precisa do CPF do comprador, da data da compra ou da chave de acesso de 44 dígitos. O lojista localiza o documento facilmente em seu próprio sistema de gestão digitando o número de série no campo de busca.
É crime vender celular sem nota fiscal?
A venda de mercadorias sem a emissão do documento fiscal caracteriza crime de sonegação de impostos pela Lei 8.137/1990. O lojista responde a processos criminais, sofre multas altíssimas da Receita Estadual e corre o risco de ter a inscrição estadual cassada pelo governo.
Posso colocar dois IMEIs na mesma nota fiscal?
O emissor do sistema permite a venda de múltiplos aparelhos no mesmo documento. O lojista descreve cada celular em uma linha separada do XML e aloca o respectivo número de série na tag de informações complementares de cada item, mantendo a correspondência correta.
O que acontece se eu digitar o IMEI errado na nota?
O fabricante recusa a garantia do aparelho se houver divergência de um único dígito. O lojista corrige a situação emitindo uma Carta de Correção Eletrônica (CC-e) dentro do prazo legal. O evento retifica o texto das informações complementares no portal da Secretaria da Fazenda.
Evite multas e automatize a gestão fiscal da sua loja de celulares
Conheça o sistema Credit Smart para lojas, redes e franquias. Gerencie estoque por IMEI, emita NF-e, opere crediário próprio e controle todas as suas unidades em um único sistema. Agende uma demonstração gratuita em /sistema-para-lojas/.